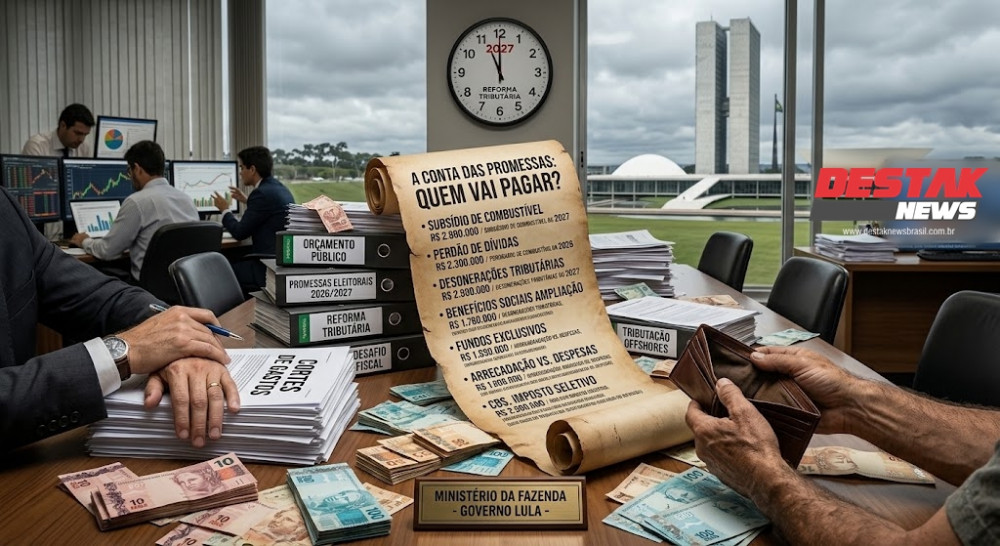
BRASÍLIA – Passado o pleito eleitoral e confirmada a vitória do presidente Luiz Inácio Lula da Silva (PT), a equipe econômica do governo federal e o Congresso Nacional voltam suas atenções para a matemática orçamentária do próximo ciclo. A principal missão nos próximos meses será encontrar espaço no Orçamento da União para viabilizar e custear o pacote de promessas firmadas na reta final da campanha — que engloba desde isenções e subsídios diretos até o perdão de dívidas e a ampliação de benefícios tributários.
O grande impasse reside em como financiar essas medidas sem estourar o arcabouço fiscal ou repassar a conta ao contribuinte por meio de novos aumentos na carga tributária, em um ambiente de forte pressão por contenção e corte de despesas públicas.
A "ressaca" das promessas de campanha
Nas últimas semanas de disputa eleitoral, a corrida por votos transformou o debate público em um leilão de incentivos fiscais. O pacote de propostas apresentadas incluiu alíquotas zeradas para produtos específicos, subsídios para o setor de combustíveis, programas de anistia e renegociação de débitos, além do compromisso de ressuscitar benefícios tributários já extintos e até alterar pontos da reforma tributária em andamento.
O tema foi analisado pela advogada e colunista do Estadão Maria Carolina Gontijo, conhecida como Duquesa de Tax, durante participação no programa Não vou passar raiva sozinha. Para a especialista, a reta final da campanha cobrou um preço alto do ponto de vista do equilíbrio das contas públicas.
Continua após a publicidade
“Quem vai pagar a conta de tudo que foi prometido nas últimas três semanas?”, questionou a colunista. “Prometer custa muito pouco, mas cumprir vai custar dinheiro. E existe uma possibilidade bastante desagradável dessa conta terminar no seu bolso”, alertou.
Arrecadação versus corte de gastos
Para sustentar os compromissos assumidos até aqui, a estratégia do Executivo desde 2023 esteve focada no incremento da arrecadação. O governo adotou mais de 30 medidas voltadas ao aumento de receitas, entre as quais destacam-se:
-
A tributação de fundos exclusivos (super-ricos) e empresas offshore;
Continua após a publicidade
-
O processo gradual de reoneração da folha de pagamentos para diversos setores;
-
Ajustes nas alíquotas do Imposto sobre Operações Financeiras (IOF) e revisões em incentivos fiscais setoriais.
No entanto, analistas apontam que o modelo baseado exclusivamente na busca por novas receitas dá sinais de esgotamento. O debate central agora é se a gestão optará por um ajuste fiscal consistente baseado na revisão do gasto público ou se continuará dependente da elevação da arrecadação para fechar as contas.
Continua após a publicidade
A transição para a Reforma Tributária em 2027
O cumprimento das metas orçamentárias ocorre em paralelo ao calendário da reforma tributária sobre o consumo, cuja implementação prática está agendada para começar em janeiro de 2027. A proximidade do prazo exige definições operacionais urgentes tanto por parte do governo quanto do Congresso Nacional.
Entre as principais incertezas do setor produtivo e dos órgãos reguladores, destacam-se:
-
Alíquota da CBS: As empresas aguardam a fixação definitiva da alíquota da Contribuição sobre Bens e Serviços (CBS), imposto federal que substituirá o PIS e a Cofins.
Continua após a publicidade -
Imposto Seletivo: O atraso na regulamentação do chamado "imposto do pecado" pode gerar um impacto significativo nas contas públicas, com estimativas apontando para um risco de frustração de receitas de quase R$ 4 bilhões no orçamento de 2027.
-
Imposto sobre Produtos Industrializados (IPI): Está em discussão uma Proposta de Emenda à Constituição (PEC) para manter a cobrança do IPI sobre determinados produtos que competem com a Zona Franca de Manaus, além de eventuais ajustes nos prazos do período de transição dos sistemas tributários.
Com prazos apertados e incertezas sobre o ritmo de crescimento econômico, o Executivo e o Legislativo terão pela frente o desafio de desenhar uma estratégia sustentável para bancar os compromissos assumidos com a população sem comprometer a estabilidade fiscal do país.